Plan ve Bütçe Komisyonu teklifi kabul etti
TBMM Plan ve Bütçe Komisyonu, AK Parti Samsun Milletvekili Mehmet Muş başkanlığında toplanarak, tasfiyesine karar verilen bazı yatırım fonlarının tasfiye sürecine ilişkin düzenlemeleri içeren kanun teklifini görüştü. Teklif sahibi AK Parti Samsun Milletvekili Ersan Aksu tarafından yapılan sunumun ardından teklifin maddeleri, kabul edilen üç önerge ile birlikte komisyonda kabul edildi.
Tasfiye sürecinde yatırımcı hakları ve ara ödemeler:
Teklif, tasfiye halindeki fonların yatırımcı haklarının korunması ve fonlardaki varlıkların nakde çevrilmesi sürecinin düzenlenmesini hedefliyor. Buna göre fon pay sahipliğinin belirlenmesinde Merkezi Kayıt Kuruluşu (MKK) kayıtları ile tasfiye işlemlerinden sorumlu kuruluşların kayıtlarının mutabakatı esas olacak. Fon pay sahipleri, ilgili fonun tasfiye bakiyesinden ödeme almaya hak kazanan kişiler olarak bu kayıtların karşılaştırılmasıyla tespit edilecek; amaç uygulama birliği sağlamak ve kayıtlar arasındaki tereddütleri gidermek.
Ödemelere ilişkin düzenlemeler arasında ara ödeme mekanizması da yer alıyor. Fonların nakde çevrilen varlıklarından elde edilen tutar, yatırımcıların alacaklarını karşılamaya yetmediğinde belirli şartlar altında ara ödeme yapılabilecek. Buna göre, net yatırım tutarı 1 milyon liranın altında olan yatırımcılara bu tutarı aşmamak kaydıyla ödeme yapılabilecek; net yatırım tutarı 1 milyon lira ve üzerinde bulunan yatırımcılar için ise en fazla 1 milyon lira ara ödeme öngörülüyor. Ara ödemeler fonun tasfiye bakiyesinden karşılanacak ve ödeme tutarlarının hesaplanmasında yatırımcıların net yatırım tutarları ile fonun mevcut nakit imkânları dikkate alınacak. Nihai ödeme süreci ise fon varlıklarının tasfiyesi ve geri kazanım işlemleri sonucunda elde edilen tutarlara göre ayrıca yürütülecek.
Getirilerin enflasyonu aşan kısmının iadesi ve hesaplama esasları:
Kabul edilen önergelerden birine göre, belirli fonlarda tasfiye tarihine kadar katılma paylarını fona iade ederek ödeme almış kişilerin elde ettikleri getirinin, TÜFE ile Yİ-ÜFE değişim oranlarının aritmetik ortalaması esas alınarak hesaplanacak tutarı aşan kısmını isteğe bağlı olarak iade edebilmeleri mümkün kılınıyor. Düzenleme ayrıca Sermaye Piyasası Kanunu'nun 104, 106 ve 107'nci maddelerinde belirtilen fiiller kapsamında kazanç elde eden kişilerin söz konusu paylardan elde ettikleri getirilerin hesaplanmasına ilişkin hükümleri içeriyor.
Bu kapsamda alım maliyetinin tasfiye tarihine kadar TÜFE ve Yİ-ÜFE değişim oranlarının aritmetik ortalamasıyla güncellenmesi sonucunda bulunan tutarı aşan getirinin, belirlenen şartlar çerçevesinde genel hisse iade hesabına isteğe bağlı olarak aktarılabilmesi öngörülüyor. Hesaplama dönemi, iade edilecek tutar ile uygulamaya ilişkin usul ve esasların belirlenmesinde SPK yetkili olacak.
Bu hüküm, tasfiye sırasında bazı pay sahiplerinin erken ödeme alması halinde ortaya çıkabilecek enflasyon kaynaklı kazanç farklarının düzenlenmesini ve gerektiğinde geri iade mekanizmasının işletilmesini amaçlıyor.
Geri kazanım, sorumluluk ve TMSF hesapları:
Teklif, fon mal varlığından hukuka aykırı biçimde çıkarılan değerlerin geri kazanılması ve oluşan zararların sorumlulardan tahsil edilmesine ilişkin açık hükümler içeriyor. Fon kurucusu veya yöneticisi tarafından portföy yönetim şirketinden tahsilat sağlanamaması ya da tahsilatın mümkün olmadığının açık olması halinde, zararın oluşumunda sorumluluğu bulunan diğer gerçek ve tüzel kişilere de başvurulabilecek.
Ayrıca ceza soruşturması ve kovuşturması kapsamında el konulan veya müsadere edilen mal varlığı değerlerinin fonla hukuki ve ekonomik bağlantısının bulunması halinde, ilgili yasal şartlar çerçevesinde geri kazanım sistemine dahil edilmesi hüküm altına alındı. Doğrudan fona devredilmesi mümkün olmayan bazı varlıklar bakımından TMSF'nin kayyım olarak atanabilmesi ve bu varlıkların satılması veya tasfiye edilmesi de teklifin kapsamına alındı.
Kabul edilen düzenlemeyle geri kazanılan veya tahsil edilen tutarların TMSF nezdinde her fon için ayrı alt hesaplarda izlenmesi zorunlu kılınıyor. Bu tutarların TMSF’nin kendi mal varlığından ayrı tutulması ve yalnızca ilgili fonun tasfiyesi ile fon pay sahiplerine yapılacak ödemelerde kullanılması hedefleniyor. Tasfiye sürecinde zorunlu giderler düşüldükten sonra kalan tutarların hak sahiplerine dağıtılması; tasfiye tamamlandıktan sonra tahsil edilen paraların ise mükerrer ödemeye yol açmayacak şekilde ilgili geri kazanım hesaplarına aktarılması öngörülüyor.
Komisyon aşamasında kabul edilen düzenlemeler, tasfiye işlemlerinin daha şeffaf ve etkin yürütülmesi, yatırımcı hak sahipliğinin doğru belirlenmesi, fon varlıklarının ekonomik değerinin korunması ve hukuka aykırı işlemler nedeniyle oluşan kayıpların geri kazanılması hedeflerine hizmet ediyor. Kanun teklifi, artık yasalaşmak üzere TBMM Genel Kurulu'nda görüşülecek.
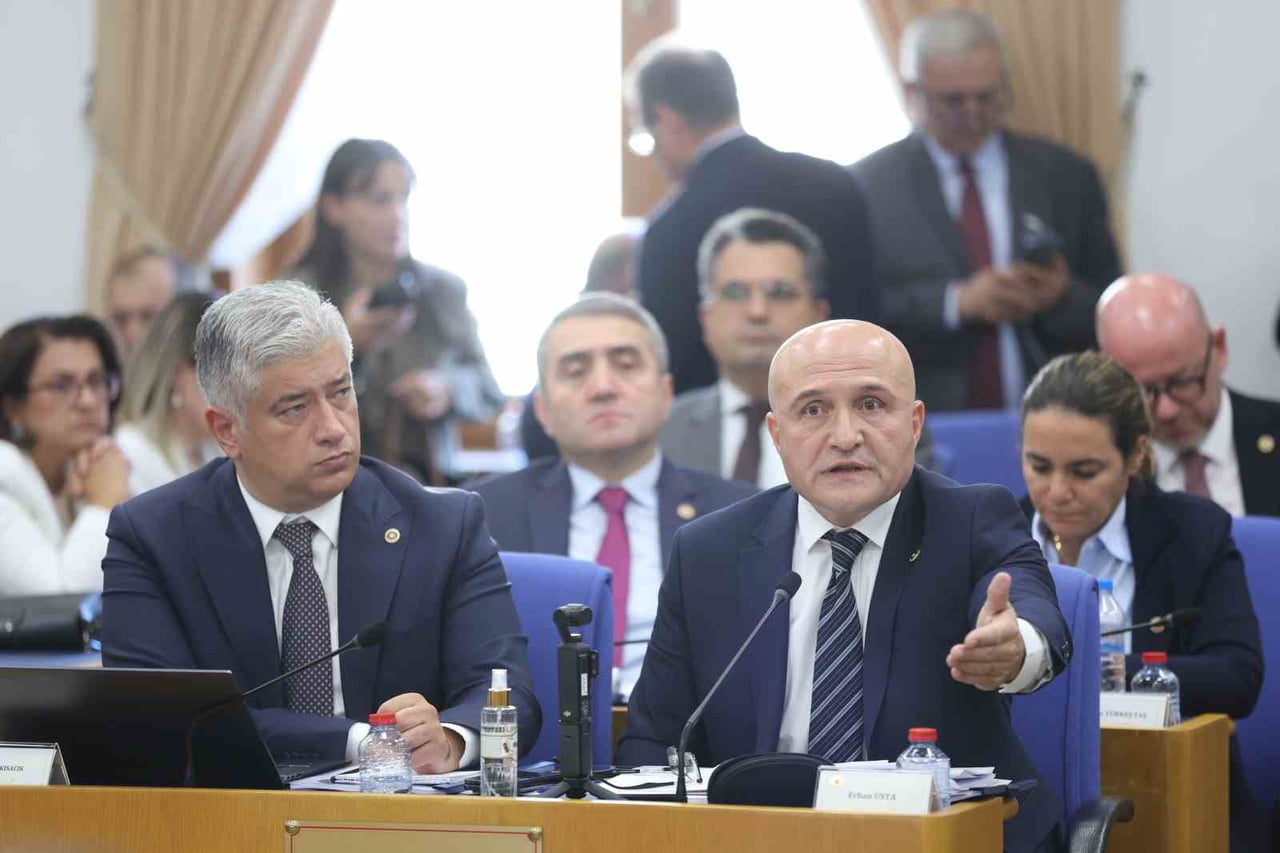
TASFİYESİNE KARAR VERİLEN BAZI YATIRIM FONLARINA İLİŞKİN KANUN TEKLİFİ PLAAN VE BÜTÇE KOMİSYONU’NDA KABUL EDİLDİ